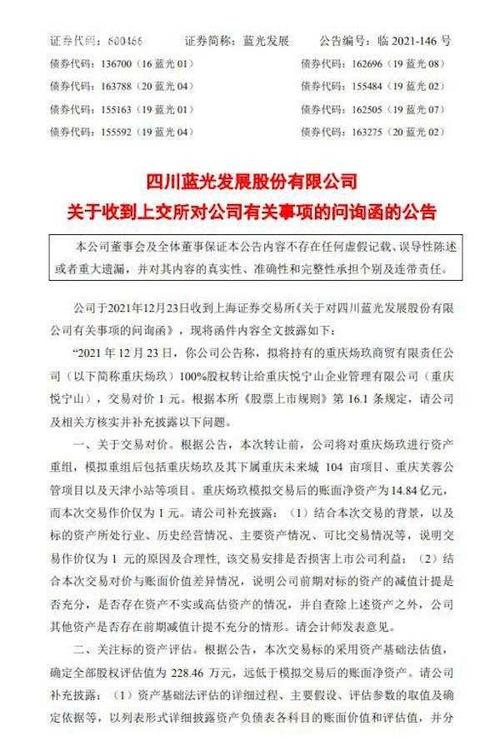
重庆炀玖商贸有限责任公司100%股权转让给重庆悦宁山企业管理有限公司之法律与实务要点解析
一、交易背景与核心要素
重庆炀玖商贸有限责任公司(以下简称“炀玖商贸”或“目标公司”)将其100%股权转让给重庆悦宁山企业管理有限公司(以下简称“悦宁山”或“受让方”),是一次典型的公司股权整体转让行为。该交易属于《公司法》规制的有限责任公司股权转让,因涉及100%股权变更,将导致目标公司控制权、法人治理结构及全部股东权益的移转。交易的出让方(未具名)与受让方悦宁山同为重庆区域企业,体现出当地区域性企业资源整合或业务调整的市场动态。
二、股权转让的基本法律框架
- 依据《中华人民共和国公司法》第七十一条,有限责任公司股东向股东以外的人转让股权,应当经其他股东过半数同意。但因本交易为100%股权转让,若出让方仅为一名股东或全体股东一致同意转让,则可豁免该同意程序。若目标公司存在多名股东,需逐一落实优先购买权的放弃。
- 转让方与受让方应当签订书面的股权转让协议,明确约定转让标的、转让价款、支付方式、交割条件、过渡期安排、债权债务处理、违约责任等核心条款。
- 股权转让后,目标公司应注销原股东的出资证明书,向新股东悦宁山签发出资证明书,并相应修改公司章程和股东名册。须向重庆当地市场监督管理部门办理股权变更登记,完成工商变更。
三、受让方的主体资格与战略动因
重庆悦宁山企业管理有限公司,从名称可知其经营范围主要涉及企业管理咨询或企业管理服务。受让炀玖商贸100%股权,可能基于以下商业考量:以炀玖商贸作为业务运营平台或资产管理载体,延伸产业链;或是看重目标公司既有的商贸资质、渠道资源、客户关系或特定行政许可。受让方应当对目标公司开展法律、财务、业务方面的尽职调查,全面核实其资产、负债、诉讼、税务、劳动用工等真实状况。
四、关键风险提示
- 或有负债与隐形债务。100%股权收购最大的风险之一,是目标公司交割前存在未披露的担保、欠款或侵权责任,收购后由目标公司承继,受让方股东间接承担损失。因此建议在协议中设置详尽的陈述与保证条款,并要求出让方提供兜底承诺。
- 税务处理。股权转让涉及所得税与印花税:出让方为企业的,应就转让所得缴纳企业所得税;出让方为自然人的,按“财产转让所得”缴纳个人所得税,通常由受让方代扣代缴的义务可能存在(视当地税务执行口径)。双方应按产权转移书据缴纳印花税。
- 注册资本实缴情况。如目标公司注册资本尚未实缴完毕,新股东悦宁山需依据公司章程继续履行出资义务,或可能面临加速到期的风险(尤其在未清偿债务的情况下)。建议在尽调中确认实缴资本与被认缴金额间的差距系争夺转让价款调整的重要因素。
- 关联交易与潜在竞业禁止。如出让方仍控制其他同行业公司,可能存在竞业竞争和客户截流。配套协议中应设定竞业禁止条款,约定合理期限与地域范围,以减少商业利益冲突。
五、交易流程建议
- 前期准备:磋商并签署意向协议或框架协议,确立排他谈判期。
- 尽职调查:覆盖法律、财务、税务、人事等方面。
- 交易文件缔结:签订正式股权转让协议;如有变更,同步修改章程、股东决议及其他文件。
- 交割程序:支付首期转让款,准备工商变更材料(包括章程修正案、股权转让协议、股东会决议、新股东身份证明等),向重庆市市场监督管理局提交变更登记。
- 交割后事务:办理税务登记变更、银行账户变更、资质许可变更等衔接事项,受让方正式接管公司经营管理。
六、
重庆炀玖商贸有限责任公司100%股权转让给重庆悦宁山企业管理有限公司,是一项涉及多环节的专业交易,受《公司法》《合同法》(现已为《民法典》合同编)及税收法律法规的共同规制。为使交易合法、安全、高效地完成,防范隐含风险,建议双方聘请专业律师、税务师全程参与,确保尽调充分、协议严谨、变更登记顺畅,从而全面实现交易目标与商业价值。
如若转载,请注明出处:http://www.orfwz.com/product/43.html
更新时间:2026-11-01 15:16:10